Två ägare kan dela på rotavdraget, men den sammanlagda skattereduktionen får aldrig överstiga 30 procent av arbetskostnaden och 50 000 kronor per person och år. Det betyder att ni kan fördela avdraget mellan er, men bara om båda uppfyller villkoren och betalningen följer samma fördelning.
Det här blir ofta tydligt först när elarbetet redan är planerat. Anna och Erik ska dra in ny el i villan, offerten visar 45 000 kronor i arbetskostnad, och båda står på lagfarten. Vid köksbordet kommer frågan: ska Anna betala hela fakturan och använda hela avdraget, eller kan de dela på kostnaden och ROT-beloppet?
Vi möter den situationen ofta. Många tror att lagfarten automatiskt avgör vem som får avdraget. Så fungerar det inte. ROT är personbundet och påverkas av vem som betalar, vem som har tillräckligt skatteutrymme och vem som uppfyller övriga villkor. Här går vi igenom hur ni gör rätt från offert och faktura till deklaration och eventuell omfördelning.
När två står på lagfarten
Anna och Erik har bott i villan i åtta år. De äger huset tillsammans och planerar att uppgradera elanläggningen inför en köksrenovering. Elektrikern har räknat med 45 000 kronor i arbetskostnad, medan material och övriga kostnader redovisas separat.
Det första de behöver förstå är att två namn på lagfarten inte automatiskt innebär att avdraget delas lika. Ägandet är en central förutsättning, men varje persons rätt till ROT prövas individuellt. Skatteverket beskriver att flera ägare som nyttjar bostaden kan dela på rotavdraget, men den sammanlagda reduktionen får aldrig överstiga 30 procent av den totala arbetskostnaden (Skatteverkets regler för rotavdrag).
Vid köksbordet finns därför två separata frågor:
- Vem äger bostaden? Personen måste ha rätt till avdraget genom sitt ägande.
- Vem betalar? Betalningen måste kunna kopplas till den ägare som använder sin del av avdraget.
- Vem har skatteutrymme? ROT kan inte utnyttjas fullt ut om personen saknar tillräcklig skatt att kvitta reduktionen mot.
- Hur fördelas arbetskostnaden? Fördelningen på fakturan måste stämma med den faktiska betalningen.
Vår praktiska rekommendation: Bestäm fördelningen innan fakturan skickas. Att försöka reda ut ägarandelar, betalningar och personnummer i efterhand skapar onödiga risker.
Anna och Erik kan alltså dela på avdraget. Men de måste bestämma hur stor del av arbetskostnaden var och en ska bära, få fördelningen tydligt dokumenterad och säkerställa att båda har rätt till den del de tar upp. Det är utgångspunkten för hela hanteringen av rotavdrag för två ägare.
Grundregeln för rotavdrag vid två ägare
För Anna och Erik börjar beräkningen med arbetskostnaden, inte med fakturans totalsumma. ROT gäller den arbetskostnad som omfattas av reglerna. Reduktionen är 30 procent av arbetskostnaden, med ett tak på högst 50 000 kronor per person och år.
Använd denna ordning:
- Fastställ arbetskostnaden. Material och andra poster ska hållas separata.
- Fördela arbetskostnaden mellan ägarna. Fördelningen ska stämma med vem som faktiskt betalar.
- Kontrollera skatteutrymme och återstående tak för varje ägare. Varje person använder sitt eget tillgängliga utrymme.
Anta att arbetskostnaden är 40 000 kronor. Trettio procent blir 12 000 kronor i totalt rotavdrag. Om Anna och Erik delar betalningen lika och båda har tillräckligt utrymme, kan fakturan visa 6 000 kronor var. Om Anna ensam ska använda hela avdraget måste hon också stå för motsvarande del av arbetskostnaden. Skriv därför in fördelningen på fakturan och se till att betalningen följer den.
| Villkor | Värde |
|---|---|
| Skattereduktion | 30 procent av arbetskostnaden |
| Högsta ROT-belopp | 50 000 kronor per person och år |
| Fördelning | Ska följa faktisk betalning |
| Material och resor | Ingår inte i arbetskostnaden |
ROT är knutet till personen, inte bara till bostaden. Två ägare får alltså inte automatiskt ett dubbelt avdrag om den ena saknar tillräcklig skatt eller inte uppfyller villkoren, vilket framgår av Skatteverkets rättsliga vägledning om omfördelning.
För praktisk hjälp med beräkningen, se hur rotavdrag fungerar. Skatteverket om rot- och rutavdrag för företag beskriver också hanteringen för företag. Räkna alltid per ägare och dokumentera fördelningen från början.
Vanliga scenarier och hur fördelningen ändras
Samma bostad kan ge olika ROT-resultat beroende på relation, ägarandel, betalning och tillgängligt skatteutrymme. Här är de vanligaste situationerna vi hanterar i praktiken.
Sambor med gemensamt hushåll. Om båda äger bostaden och båda deltar i hushållet kan avdraget fördelas mellan dem. En jämn betalning kan motivera en jämn fördelning, men fakturan och betalningsspåren måste visa att båda faktiskt står för sin del.
Gifta makar. Principen är densamma. Äktenskapet i sig gör inte att den ena automatiskt får använda den andras personliga utrymme. Fördela kostnaden på den gemensamma fakturan eller genom tydliga delfakturor, och låt varje betalning motsvara den del som respektive person använder.
Delägare i fritidshus eller dödsbo. Här behöver ägarandelarna vägas in noggrant. Om två personer äger fastigheten i förhållandet 60/40, bör arbetskostnad och betalning normalt hanteras i samma riktning. Ett dödsbo kräver dessutom extra kontroll av vem som faktiskt kan göra anspråk på avdraget.
En ägare har nått sitt tak eller saknar skatteutrymme. Den andra kan använda sin egen del, men kan inte bara ta över hela fakturan genom en muntlig överenskommelse. Omfördelning kan bli aktuell när en person inte kan utnyttja sin del, under förutsättning att mottagaren själv har rätt till avdraget och äger fastigheten.
| Scenario | Fördelning av avdrag | Förutsättning |
|---|---|---|
| Sambor | Efter faktisk betalning, ofta jämnt | Båda äger och nyttjar bostaden |
| Gifta makar | Efter verklig kostnadsdelning | Betalning och faktura måste hänga ihop |
| Fritidshus eller dödsbo | I linje med ägarandel och rätt till avdrag | Ägande och betalningsansvar måste kunna styrkas |
| Ena ägaren saknar utrymme | Den andra kan använda sin rätt, eventuell omfördelning prövas separat | Mottagaren måste själv uppfylla villkoren |
Avdraget följer inte relationen mellan personerna. Det följer rätt person, rätt bostad, rätt betalning och rätt skatteutrymme.
Så hanteras fakturan mellan ägarna
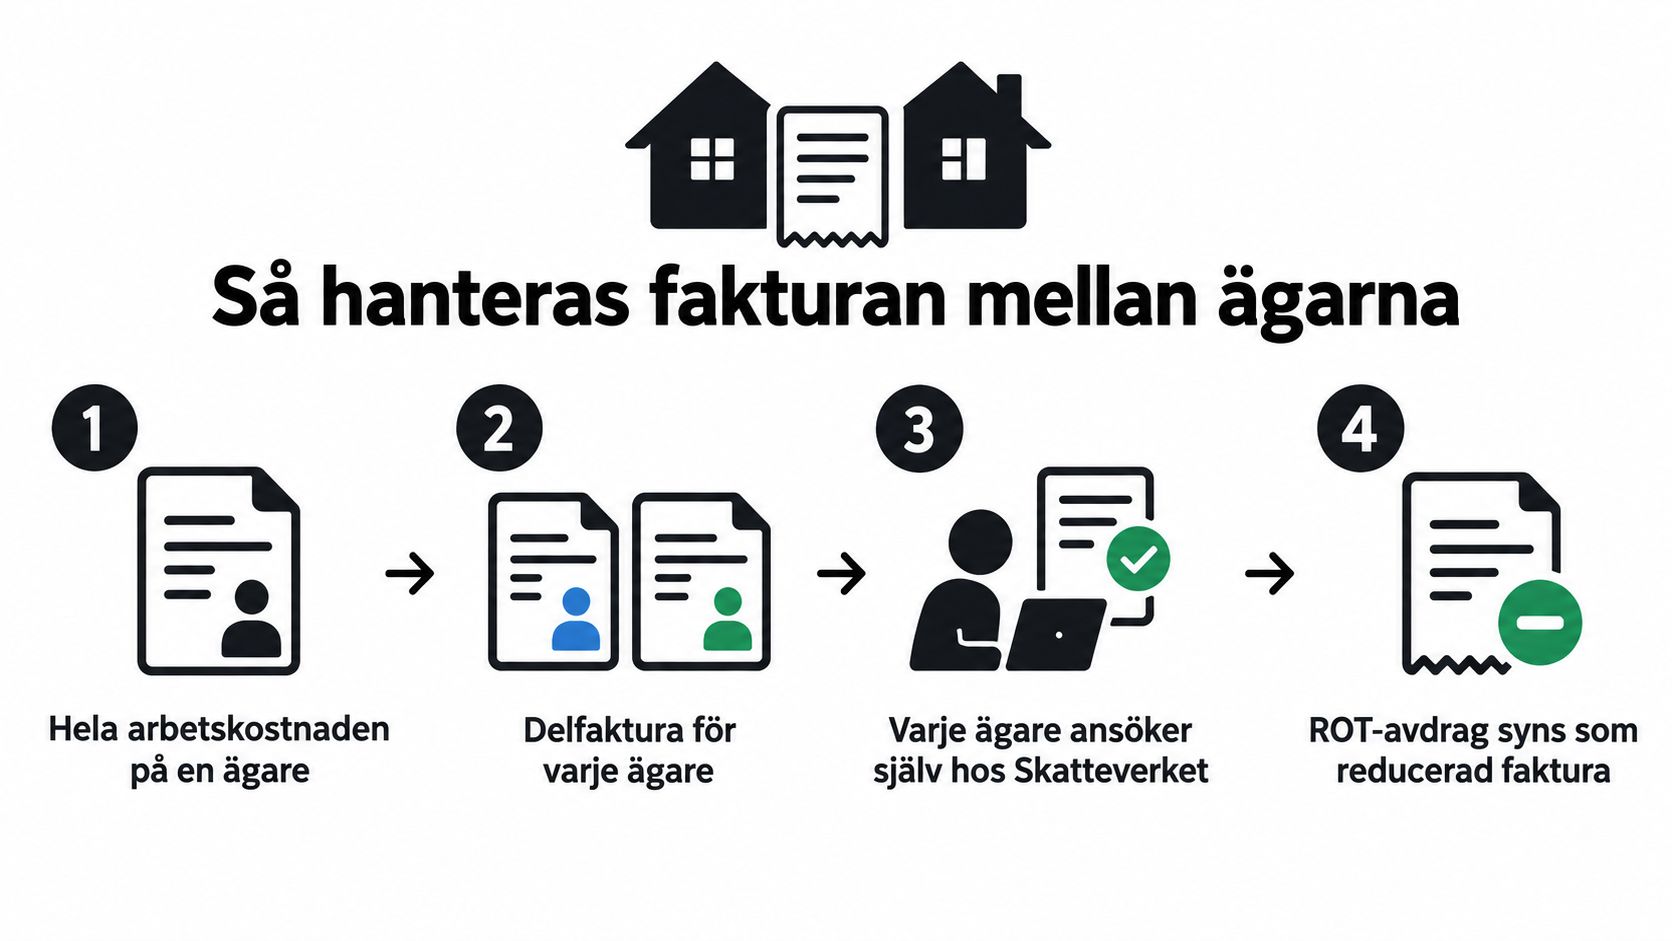
En korrekt faktura gör större skillnad än många tror. När två ägare delar på ROT behöver entreprenören kunna visa hur arbetskostnaden och det begärda avdraget fördelas. Det räcker inte med en totalsumma och två namn längst ner.
Det finns två tydliga upplägg. Antingen står hela arbetskostnaden på en ägare, eller så delar entreprenören upp kostnaden genom delfakturor eller separata rader per ägare. I båda fallen ska beloppet som varje person ska betala efter ROT framgå tydligt. Material, resor och administration ska redovisas separat, eftersom de inte utgör den avdragsgrundande arbetskostnaden.
Fakturan bör innehålla:
- Fastighetsbeteckning, så att arbetet kopplas till rätt bostad.
- Ägarnas personnummer, enligt det underlag som krävs för ansökan.
- Arbetskostnad före avdrag, uppdelad per ägare när det behövs.
- Begärt ROT-belopp, separat för varje person.
- Nettokostnad per ägare, alltså vad var och en ska betala.
- Betalningsreferens, så att inbetalningen kan kopplas till rätt fakturadel.
Betalningen ska vara spårbar, exempelvis genom bank, Swish eller Autogiro. Kontant betalning ska inte användas om ni vill att underlaget ska kunna godkännas. Läs även vår vägledning om ROT-faktura innan arbetet startar.
Kontrollera slutligen att arbetskostnad och material är separerade, att personnumren är korrekta, att respektive nettobelopp stämmer och att betalningssättet är spårbart. Därefter kan entreprenören skicka uppgifterna till Skatteverket via e-tjänsten för ROT- och rutarbete.
Räkneexempel med två ägare
Anna och Erik beställer byte av elcentral. Arbetskostnaden är 30 000 kronor och de delar den lika. Varje ägare får då 15 000 kronor som underlag. ROT-avdraget blir 4 500 kronor per person, vilket ger en nettokostnad på 10 500 kronor per ägare för arbetet.
| Arbetskostnad | Fördelning | Underlag ägare 1 | ROT ägare 1 | Underlag ägare 2 | ROT ägare 2 | Nettokostnad totalt |
|---|---|---|---|---|---|---|
| 30 000 kronor | 50/50 | 15 000 kronor | 4 500 kronor | 15 000 kronor | 4 500 kronor | 21 000 kronor |
| 80 000 kronor | 60/40 | 48 000 kronor | 14 400 kronor | 32 000 kronor | 9 600 kronor | 56 000 kronor |
Vid en elinstallation i samband med en tillbyggnad är arbetskostnaden 80 000 kronor. Ägarna väljer fördelningen 60/40. Ägare 1 får 48 000 kronor i arbetskostnad som underlag och 14 400 kronor i ROT. Ägare 2 får 32 000 kronor som underlag och 9 600 kronor i ROT. Båda beloppen ligger under taket på 50 000 kronor per person och år.
Skriv in fördelningen korrekt redan från början. Varje ägares arbetskostnad, ROT-belopp och nettokostnad ska stämma med den del som personen faktiskt betalar. Om en ägare når sitt personliga tak kan hela den beräknade delen inte användas. Den överskjutande delen måste då omfördelas korrekt, om den andra ägaren äger bostaden och uppfyller kraven. Att ändra betalningen i efterhand löser inte ett felaktigt underlag.
Använd vår vägledning om hur mycket rotavdrag ni kan få innan fakturan betalas. Räkna på båda ägarnas utrymme först, fastställ fördelningen och kontrollera därefter att uppgifterna i deklarationsunderlaget motsvarar fakturan.
Ansökan och omfördelning i deklarationen
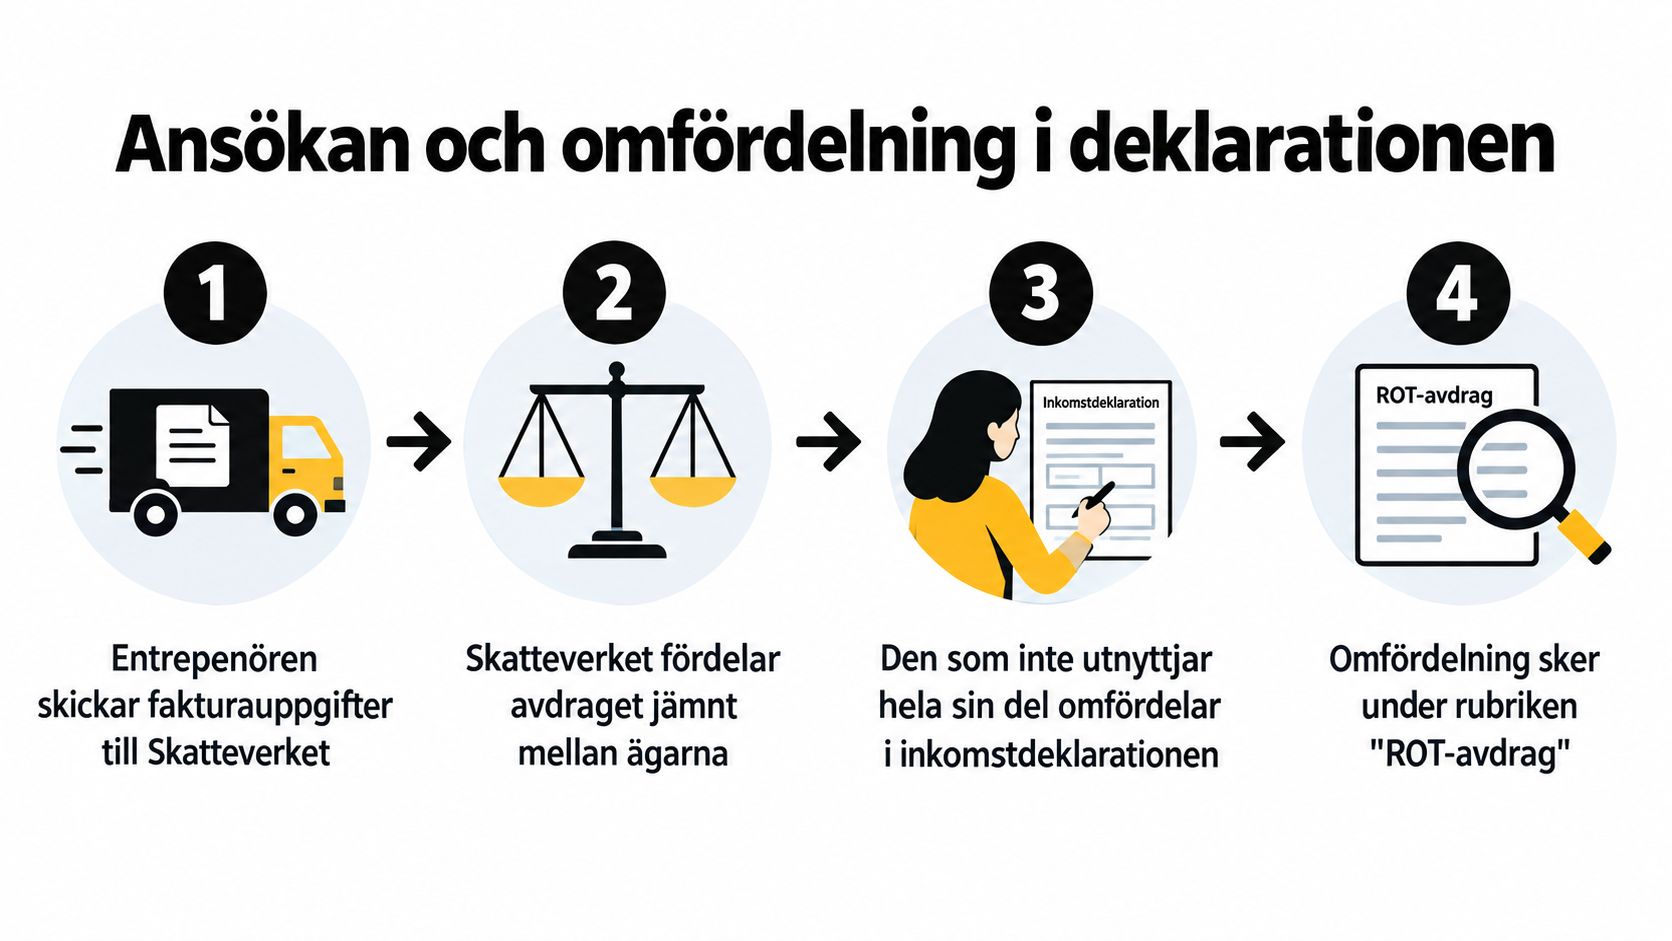
Entreprenören skickar normalt fakturauppgifterna till Skatteverket via e-tjänsten för ROT- och rutarbete. Ni som ägare behöver ändå kontrollera uppgifterna i era respektive inkomstdeklarationer på skatteverket.se eller i Skatteverkets app. Där ser ni vilket belopp som har registrerats på varje person.
Om en ägare har lägre skatt än den beräknade ROT-delen kan personen inte använda hela reduktionen. Skatteverket kan då återföra den del som inte kan kvittas, vilket innebär att fakturaunderlaget behöver hanteras vidare. Den resterande delen kan i vissa fall omfördelas till en annan person i samma hushåll, om mottagaren äger fastigheten och uppfyller kraven.
Omfördelningen kan göras på två sätt enligt Skatteverket:
- Före deklarationen, genom ett brev till Skattekontoret i Västervik.
- I deklarationen, via e-tjänsten eller pappersblanketten.
Vid deklarationen ska båda personerna ange beloppet som ska omfördelas, hur avdraget ska fördelas och den andra personens personnummer. Den som tar emot avdraget måste också fylla i motsvarande uppgift. Skatteverkets instruktioner om ROT och RUT i deklarationen visar exakt vilka uppgifter som ska lämnas.
Gör inte omfördelningen genom att bara be elektrikern ändra en redan betald faktura. Dokumentera i stället vem som ursprungligen betalade, vilket belopp som inte kunde utnyttjas och hur mottagaren uppfyller ägar- och skattevillkoren. Då finns en sammanhängande kedja från faktura till deklaration.
Vanliga missförstånd vi ser i praktiken
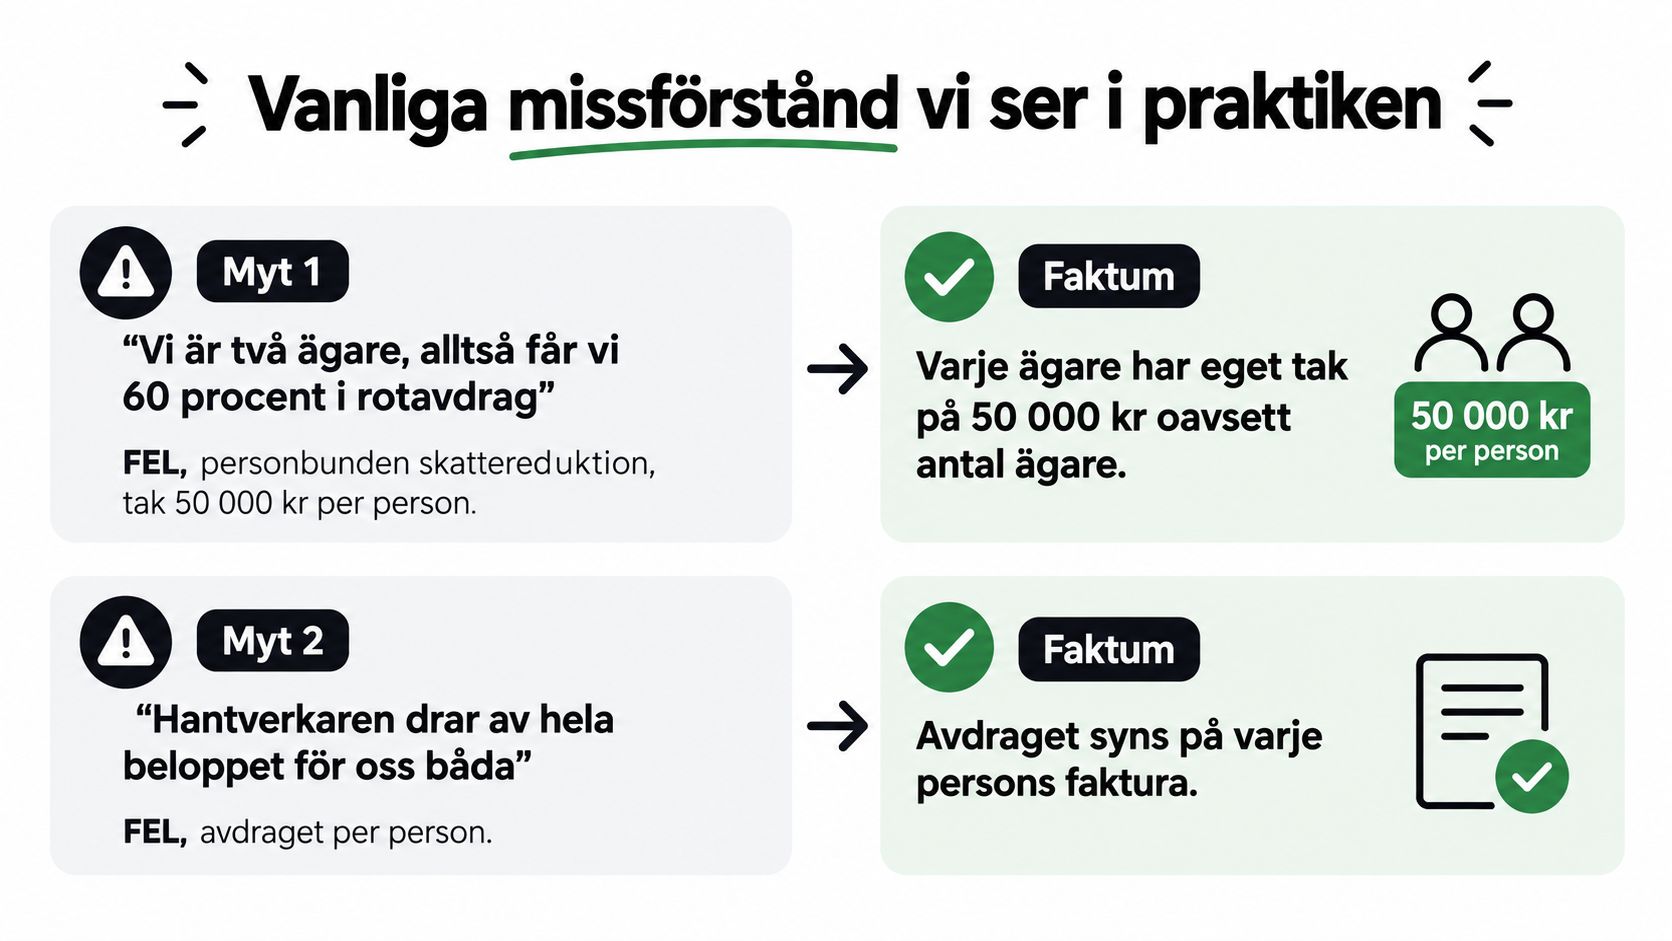
Myt 1: ”Vi är två ägare, alltså får vi 60 procent i rotavdrag.” Nej. Skattereduktionen är personbunden och den sammanlagda reduktionen begränsas av 30 procent av arbetskostnaden. Två ägare skapar inte en högre procentsats.
Myt 2: ”Hantverkaren drar av hela beloppet och delar det mellan oss.” Det är fel upplägg. Entreprenören kan bara begära den del som varje ägare har rätt att använda och faktiskt betalar.
Myt 3: ”Vi delar kostnaden i efterhand via Swish.” En Swish-betalning löser inte en felaktigt uppställd faktura. Fördelningen ska vara tydlig från början, och varje ägare måste kunna styrka sin betalning.
Myt 4: ”Den ena kan använda hela den andras utrymme.” Inte automatiskt. En annan ägare kan ta emot en omfördelad del först när omfördelningen görs enligt Skatteverkets process och mottagaren själv har rätt till avdraget.
Myt 5: ”Sambor har exakt samma hantering som gifta.” Relationen avgör inte hela saken. Sambor beskattas som enskilda personer, och därför måste skatteutrymme, ägande och betalning bedömas för varje sambo separat.
Om fakturan inte speglar verkligheten blir en efterhandslösning svag. Vi rekommenderar alltid att kontrollera fördelningen innan första betalningen.
Det vanligaste felet är att ägarna fokuserar på det gemensamma huset och glömmer att Skatteverket bedömer personerna var för sig. Kontrollera därför alltid varje ägares förutsättningar, även när ni delar ekonomi i vardagen.
Så förenklar H.B Elgruppen hela processen
När vi hanterar en elinstallation med ROT börjar vi inte med att dra av ett schablonbelopp. Vi börjar med ägandet, arbetskostnaden och betalningsansvaret. Det är där de flesta fel uppstår.
Vid elinstallation, elbilsladdning eller byte av elcentral går vi igenom:
- Ägarbilden. Vi kontrollerar vilka som äger bostaden och vilka personer som ska stå på fakturan.
- Fördelningen. Vi räknar på vem som ska betala vilken del och hur ROT-beloppet ska fördelas.
- Kalkylen. Arbetskostnad och material hålls isär, så att avdraget beräknas på rätt underlag.
- Fakturaunderlaget. Personnummer, fastighetsbeteckning, arbetskostnad, ROT-belopp och nettobelopp placeras på rätt rader.
- Deklarationsfrågan. Om någon inte kan utnyttja hela sin del förklarar vi vilket underlag som behövs för omfördelning.
Vi hjälper privatpersoner, företag och bostadsrättsföreningar i Stockholm med elarbeten där tydlig dokumentation är lika viktig som själva installationen. För kunden betyder det en rakare prisbild från början och mindre risk för att betalningen inte stämmer med den begärda skattereduktionen.
Skatteverket prövar varje persons förutsättningar. Därför lovar vi inte ett avdrag som kunden saknar rätt att använda. Vi visar i stället hur kalkylen är uppbyggd, vad som är arbetskostnad och hur två ägare kan dela betalningen på ett sätt som går att följa.
Resultatet blir ett underlag som är lättare att kontrollera, både för er och för myndigheten. Det är så vi arbetar lösningsorienterat, med tydliga belopp och utan onödiga överraskningar.
Planerar ni elinstallation, elcentral, laddbox eller annan ROT-berättigad elservice i Stockholm kan H.B Elgruppen hjälpa er att strukturera fakturan för två ägare från början. Besök H.B Elgruppen och kontakta oss innan arbetet startar, så går vi igenom ägande, arbetskostnad och betalningsfördelning tillsammans.